
È uscito il rapporto statistico “Solare fotovoltaico 2025” del GSE (Direzione Studi e Statistiche, ottobre 2026). Fotografa gli impianti in esercizio in Italia al 31 dicembre 2025 e integra i dati del sistema GAUDÌ di Terna con gli archivi GSE su incentivi e ritiro dell’energia. Ne riportiamo i dati più significativi.
I numeri chiave
Al 31 dicembre 2025 in Italia erano in esercizio 2.090.496 impianti fotovoltaici (+11% sul 2024), per una potenza complessiva di 43.687 MW, in crescita del 18%. La produzione è stata di 45.001 GWh, il 25% in più dell’anno precedente. Il fotovoltaico ha coperto il 34% della produzione da fonti rinnovabili (circa 132 TWh) e oltre il 16% della produzione elettrica nazionale (circa 277 TWh).
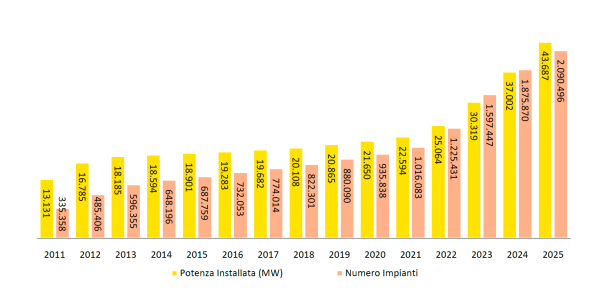
Grafico 1: Potenza e numero di impianti entrati in esercizio per anno, 2011-2025 (fonte GSE)
Il 2025 delle nuove installazioni: meno impianti, più taglia
Nel 2025 sono entrati in esercizio 211.799 impianti per 6.520 MW. Rispetto al 2024 il numero cala del 24% (erano 280.425), mentre la potenza è sostanzialmente stabile (-2%, da 6.664 MW). Nel biennio 2024-2025 il ritmo medio è stato di circa 6,6 GW l’anno. Nel 2025 sono stati in media poco più di 17.600 impianti e circa 543 MW al mese.
Il paradosso si spiega con le dimensioni. La taglia media dei nuovi impianti è salita a 30,8 kW (+29,5% sul 2024), e la taglia media dell’intero parco, in calo fino al 2023, è risalita a 20,9 kW. Le classi sotto i 30 kW hanno perso terreno in numero e potenza. Gli impianti sopra 1 MW hanno invece aumentato la capacità installata di circa il 17%, compensando quasi del tutto il calo.
Oltre il 50% della nuova potenza 2025 viene da impianti sopra 1 MW, e oltre il 26% da quelli sopra 10 MW. In quest’ultima classe sono entrati in esercizio 37 impianti per 1.690 MW. Nel parco complessivo gli impianti oltre 10 MW sono 154, con 5.259 MW (12% della potenza), e hanno la crescita più forte sul 2024 (+49%).
Resta comunque un parco di piccola taglia: l’85% degli impianti è sotto i 10 kW, ma rappresenta solo il 20% della potenza (8,8 GW). La classe che pesa di più è quella tra 500 kW e 1 MW, con il 19% del totale.
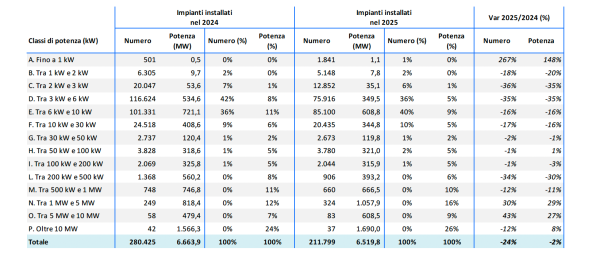
Tabella 1: Nuove installazioni 2024 vs 2025 per classe di potenza (MW)
Il ritorno del fotovoltaico a terra
È forse la tendenza più marcata del rapporto. A fine 2025 la potenza a terra è di 14.296 MW (+23% sul 2024), pari al 33% del totale. I 29.391 MW non a terra (tetti, serre, pensiline) crescono del 15% e restano il 67%.
Guardando solo alla potenza installata ogni anno, la quota di impianti a terra è salita dal 7% del 2021 al 41% del 2025. Il rapporto parla di una ripresa con ritmi non distanti da quelli dell’epoca del Conto Energia, dopo anni in cui l’incidenza si era ridotta.
Il fenomeno si legge anche nella tensione di connessione. Il 98,4% degli impianti è in bassa tensione, ma rappresenta il 39,6% della potenza totale. La media tensione pesa per il 46,9% (circa 20.500 MW) e l’alta tensione per il 13,5% (circa 5.907 MW). Nel solo 2025 l’alta tensione sale al 27,1% della nuova potenza e la media al 43,0%, mentre la bassa tensione, con il 98,5% degli impianti, si ferma al 29,9%.
Quanto suolo occupa
Il GSE stima in circa 21.000 ettari la superficie occupata dagli impianti a terra a fine 2025, di cui circa 3.000 realizzati nel solo 2025. Calcolando sulla superficie nazionale (301.171 km²), si tratta di circa lo 0,07% del territorio. Tre regioni concentrano metà del totale: Puglia (4.372 ettari), Lazio (3.122) e Sicilia (3.018).
Il fabbisogno di suolo per megawatt sta calando. La superficie lorda mediana è di circa 1,7 ettari/MW, con valori da 1,9 in Puglia a 1,2 in Sardegna. Per gli impianti entrati in esercizio di recente si scende a circa 1 ettaro per MW, contro 1,75 negli anni del Conto Energia: una riduzione del 46% rispetto al dato mediano 2009-2011.
Sulla distribuzione regionale, il Lazio ha il 62% della potenza a terra, la Puglia il 61%, la Basilicata il 57% e la Sicilia il 55%. Nelle regioni settentrionali prevalgono gli impianti non a terra, oltre il 90% in Liguria, Lombardia, Valle d’Aosta e nelle province di Trento e Bolzano.
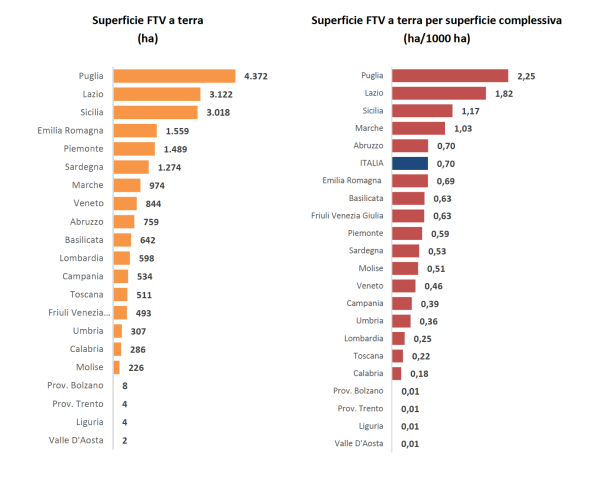
Grafico 2: Superficie occupata dagli impianti a terra per regione (ettari)
La geografia del fotovoltaico italiano
La Lombardia guida per potenza (5.740 MW, 13,1% del totale), seguita da Veneto (4.325 MW), Lazio (4.131 MW), Puglia (4.082 MW) ed Emilia-Romagna (4.081 MW). La Puglia ha la maggiore taglia media degli impianti (circa 33 kW). Liguria, Molise, Valle d’Aosta e provincia di Trento hanno i valori assoluti più bassi.
Le crescite più forti nel 2025 sono in Sicilia (+38% di potenza, da 2.674 a 3.697 MW), Lazio (+25%), Friuli Venezia Giulia e Sardegna (entrambe +21%). Dalla tabella regionale si ricava che la Sicilia è anche la regione con il maggiore incremento assoluto, oltre 1.000 MW in un anno.
La classifica cambia con gli indicatori relativi:
- Densità: media nazionale di circa 145 kW/km², con Lombardia (241), Lazio (240) e Veneto (235) in testa.
- Pro capite: media nazionale di 741 W per abitante, in aumento di circa 114 W sul 2024. I valori più alti sono in Sardegna e Basilicata (1,3 kW/ab), poi Friuli Venezia Giulia (1,2 kW) e Marche (1,1 kW). Liguria (179 W/ab) e Campania (326) chiudono la classifica.
A livello provinciale emerge Viterbo: 2.120 MW (4,9% del totale nazionale) e 2.719 GWh prodotti, il 6,0% della produzione italiana, più di qualsiasi altra provincia.
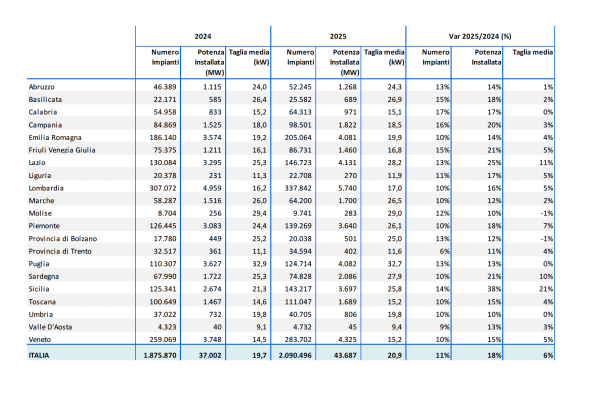
Tabella 2: Potenza installata per regione, 2024 vs 2025
Produzione: record estivo e il peso del Sud
I 45.001 GWh del 2025 si concentrano nel trimestre giugno-agosto. Il mese record è giugno, con 5,7 TWh (5.750 GWh), contro gli 1,5 TWh di gennaio. Le ore equivalenti di utilizzazione sono state in media 1.117 ore. Il rapporto precisa che le differenze tra province dipendono, oltre che da irraggiamento e clima, dall’età del parco e dalla quota di impianti a terra, che hanno rendimenti generalmente più alti.
La prima regione per produzione è la Puglia (5.168 GWh, 11,4% del totale), davanti a Lombardia (5.061 GWh, 11,2%) e Lazio (4.947 GWh, 11,0%). Tutte le regioni segnano aumenti. I maggiori sono in Lazio (+55,4%) e Friuli Venezia Giulia (+43,8%), i minori in Puglia e Marche. Il GSE lega le variazioni a tre fattori: condizioni climatiche, pieno esercizio degli impianti installati nel 2024 ed esercizio parziale di quelli entrati nel 2025.
📊 GRAFICO 13: Produzione annua 2011-2025 (GWh) (p. 23) Tipo: istogramma. Da 10.796 GWh nel 2011 a 45.001 nel 2025.
📊 GRAFICO 14: Produzione mensile 2025 (GWh) (p. 23) Tipo: istogramma a 12 barre, da 1.541 a gennaio al picco di giugno.
📊 GRAFICO 15: Produzione per regione, 2024 vs 2025 (p. 24) Tipo: barre affiancate.
Autoconsumo: 12,4 TWh
Nel 2025 gli autoconsumi fisici ammontano a 12.415 GWh, il 28% della produzione netta complessiva (44.243 GWh) e il 52,2% di quella dei soli impianti che autoconsumano (23.764 GWh). In termini assoluti il massimo è a luglio (1.603 GWh), ma la quota percentuale è più alta in inverno: 69% a gennaio contro il 44% di maggio e agosto. Il dato più alto per regione è in Lombardia (2.231 GWh), il più basso in Valle d’Aosta (17 GWh).
Il rapporto precisa che si tratta solo di autoconsumo fisico, quindi sono escluse le forme di autoconsumo diffuso come le comunità energetiche.
I settori: industria prima per potenza, residenziale per numero
Nell’industria, circa 12.400 MW sono impianti di produzione di energia elettrica (codice ATECO 35.11): il 58% della potenza e il 64% della produzione del settore. Nel terziario si distinguono le attività immobiliari (oltre 17.000 impianti, 1,2 GW) e il commercio (oltre 30.000 unità, 1,8 GW).
Il residenziale conta 30 impianti ogni 1.000 abitanti, con punte in Friuli Venezia Giulia (65), provincia di Trento (54) e Veneto (52). Lombardia, Veneto ed Emilia-Romagna concentrano il 40% di impianti e potenza del settore.
Guardando al solo 2025 il quadro è diverso. Il residenziale è l’85,7% degli impianti nuovi ma solo il 16,8% della nuova potenza. L’industria porta il 44,1% (2.880 MW), il terziario il 30,6% e l’agricoltura l’8,5%.
Il rapporto stima anche il valore economico dell’energia prodotta: nel residenziale circa 2.058 milioni di euro (1.202 per la quota autoconsumata, 856 per quella immessa in rete); nel manifatturiero, per circa 7 TWh, circa 1.790 milioni (855 e 935).
Accumulo: quasi 900mila sistemi
I sistemi di accumulo connessi agli impianti fotovoltaici sono circa 884.000 (884.191), per una capacità di 10.992 MWh. Gli impianti collegati hanno 6.774 MW di potenza. Numero e capacità crescono del 20% sul 2024 (738.249 sistemi e 9.155 MWh). Nel 2020 i sistemi erano circa 40.000.
Il 42% degli impianti fotovoltaici ha un accumulo, e questi impianti concentrano circa il 16% della potenza fotovoltaica nazionale. Lombardia (149.828), Veneto (104.625) ed Emilia-Romagna (81.908) hanno insieme il 38% dei sistemi; con il Lazio si arriva al 46%. Le penetrazioni più alte sono in Friuli Venezia Giulia (55% degli impianti) e Campania (51%). In termini di potenza il primato è di Liguria (26%) e provincia di Trento (25%).
Gli accumuli sono un fenomeno soprattutto domestico: il 95% dei sistemi è nel residenziale, dove il 47% degli impianti ne è dotato (circa il 55% della potenza del settore).
Il quadro del 2025 è quello di un fotovoltaico che cresce ormai per scala e non per numero. Le installazioni diffuse sui tetti rallentano, mentre aumentano gli impianti a terra e di grande taglia, connessi in media e alta tensione, e il Centro-Sud guadagna peso. Intanto autoconsumo e accumulo si diffondono soprattutto nel residenziale. Resta da seguire se, nei prossimi rapporti, la crescita dei grandi impianti continuerà a compensare il calo dei piccoli.